
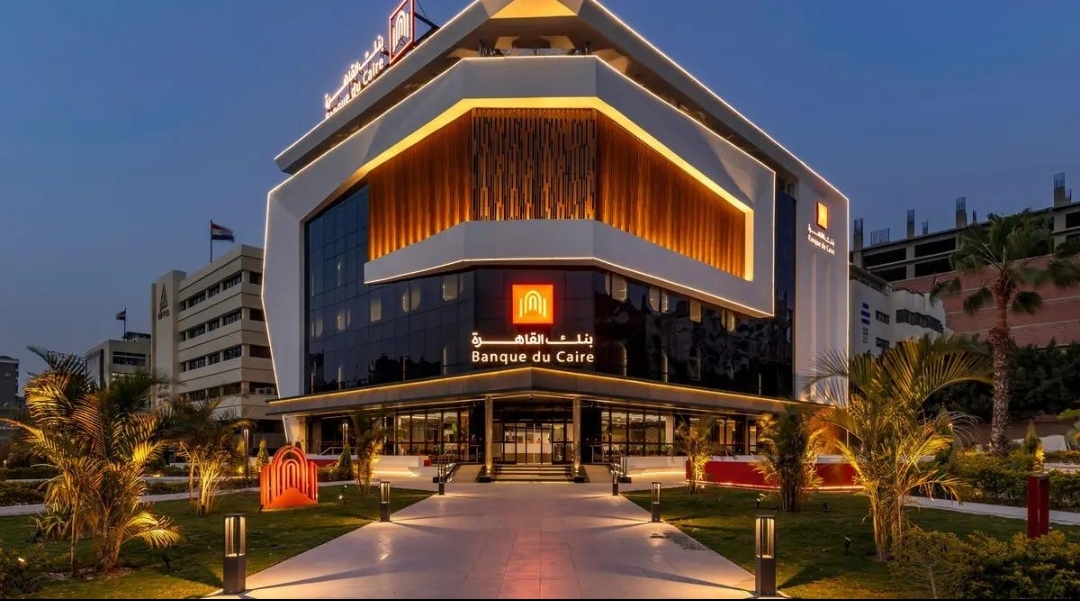
يستعد سوق المال المصري لاستقبال طرح جديد من الطروحات الكبيرة، مع إعلان بنك القاهرة اعتزام طرح 30% من أسهمه في البورصة المصرية، في خطوة تضع السوق أمام اختبار مهم لقدرته على استيعاب طروحات ضخمة وجذب شرائح متنوعة من المستثمرين، بالتزامن مع تحركات أخرى لإدراج شركات ومؤسسات مالية.
وتكتسب الصفقة أهمية خاصة لأن بنك مصر، المالك للبنك، يعتزم بيع 4.575 مليار سهم من الأسهم القائمة، على أن تؤول حصيلة البيع إليه، وفقًا للتفاصيل المنشورة عن الطرح. وبذلك، فإن العملية في صورتها المعلنة تمثل بيعًا لأسهم قائمة وليست زيادة مباشرة في رأس مال بنك القاهرة، وهو فارق مهم عند تقييم أثرها على تمويل البنك وقدرته على التوسع.
طرح جديد يعيد ملف ملكية الدولة إلى الواجهة
يمثل إدراج بنك القاهرة خطوة جديدة ضمن مسار توسيع قاعدة الملكية في الشركات المملوكة للدولة، وإتاحة الفرصة أمام المستثمرين للمشاركة في ملكية مؤسسة مصرفية كبيرة. ويمنح الطرح المستثمرين وسيلة للاستثمار في القطاع المصرفي من خلال سوق المال، بدلًا من الاعتماد فقط على الودائع أو أدوات الدخل الثابت.
لكن الأثر الاقتصادي للصفقة يتوقف على تفاصيل التسعير وحجم الأسهم المطروحة وتوزيعها بين المستثمرين الأفراد والمؤسسات، إلى جانب مستوى الطلب عند فتح الاكتتاب. ولم تكن التفاصيل المنشورة عن نية الطرح قد حسمت السعر النهائي للسهم، ما يجعل تقييم جاذبية الاستثمار مرتبطًا بنشرة الطرح النهائية والبيانات المالية المعتمدة.
حصيلة البيع تذهب إلى المالك وليس البنك
من النقاط الأساسية في الصفقة أن بيع الأسهم القائمة يعني انتقال جزء من الملكية إلى مساهمين جدد، مع حصول المساهم البائع على قيمة الأسهم المباعة. وبالتالي، لا ينبغي التعامل مع قيمة الطرح باعتبارها تمويلًا جديدًا يدخل تلقائيًا إلى خزينة بنك القاهرة.
ومع ذلك، يمكن أن يحقق الإدراج فوائد أخرى للبنك على المدى الطويل، من بينها زيادة مستوى الإفصاح والحوكمة، وتوسيع قاعدة المستثمرين، وإتاحة مرجعية سوقية لتقييم السهم. كما قد يساعد وجود سهم متداول على تعزيز قدرة المؤسسة على استخدام أدوات سوق المال مستقبلًا، وفقًا للقواعد والضوابط المنظمة.
المنافسة على السيولة تحدد نجاح الاكتتاب
يأتي طرح بنك القاهرة في توقيت يشهد فيه السوق تحركات لطرح شركات أخرى، من بينها «إم إن تي-حالان»، ما يضع المستثمرين أمام خيارات متعددة لتوزيع أموالهم بين القطاع المصرفي والأنشطة المالية غير المصرفية وغيرها من القطاعات المدرجة.
وتعتمد قدرة السوق على استيعاب الطروحات على حجم السيولة المتاحة، وثقة المستثمرين، وجاذبية التقييم، وتوقعات الأرباح المستقبلية. كما تؤثر ظروف الأسواق العالمية وحركة المستثمرين الأجانب في شهية المخاطرة، خصوصًا عند طرح حصص كبيرة تحتاج إلى طلب مؤسسي قوي.
وتشير هذه المعطيات إلى أن نجاح الطرح لا يقاس فقط بإتمام الاكتتاب، بل بقدرة السهم على الحفاظ على تداول نشط بعد الإدراج، وتكوين قاعدة مساهمين متنوعة، وتوفير سيولة تسمح للمستثمرين بالدخول والخروج دون اضطرابات كبيرة.
البيانات المالية تظل أساس قرار المستثمر
قبل اتخاذ قرار الاستثمار، يحتاج المستثمر إلى دراسة الأرباح ومصادر الدخل وجودة الأصول ومعدلات التعثر وكفاية رأس المال وتكلفة الودائع والتمويل، إلى جانب مقارنة تقييم البنك بالبنوك المقيدة بالفعل في البورصة.
كما ينبغي التمييز بين القيمة التقديرية المتداولة قبل الطرح وسعر الاكتتاب النهائي، إذ لا تمثل التقديرات الأولية سعرًا ملزمًا للمستثمرين. وتزداد أهمية هذه المقارنة في ظل تغيرات أسعار الفائدة وتأثيرها على تكلفة الأموال وهوامش العائد على أنشطة البنوك.
وتتابع منصة سوق المال تطورات الطرح باعتباره مؤشرًا على عمق السوق المصرية وقدرتها على جذب استثمارات جديدة، مع أهمية متابعة النشرة الرسمية وأي تحديثات تصدر عن الجهات التنظيمية والبنك قبل اعتماد الأرقام النهائية.
اختبار يتجاوز بنك القاهرة إلى السوق بالكامل
إذا نجح الطرح في جذب طلب متوازن من المستثمرين الأفراد والمؤسسات، فقد يدعم الثقة في استخدام البورصة كأداة لتوسيع قاعدة الملكية وتنفيذ صفقات كبيرة. أما إذا واجه الطلب تحديات مرتبطة بالتسعير أو السيولة، فسيكون ذلك مؤشرًا على ضرورة تحسين شروط الطروحات وتعميق قاعدة المستثمرين.
وتظل النتيجة النهائية مرتبطة بالسعر المعلن رسميًا، وحجم الطلب، وتوقيت التنفيذ، وأوضاع السوق وقت الاكتتاب. لذلك، يمثل طرح بنك القاهرة اختبارًا مهمًا، ليس فقط لمؤسسة مصرفية، وإنما لقدرة سوق المال المصري على تحويل فرص الإدراج إلى استثمارات مستدامة ونشاط تداول أعمق.