


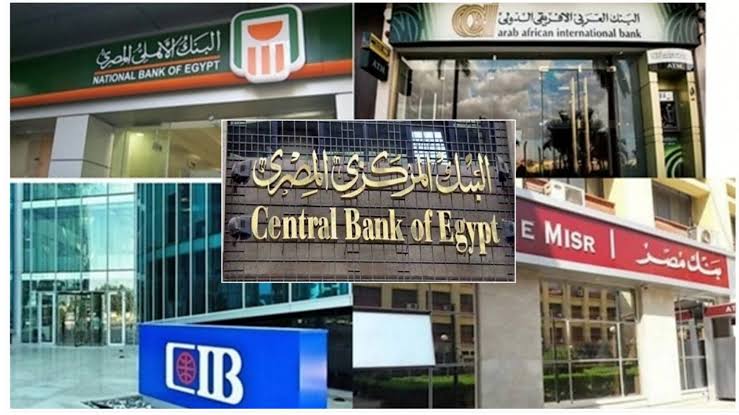
تحويل المرتب إلى أحد البنوك لم يعد مجرد وسيلة لاستلام الراتب، بل أصبح مدخلا للحصول على مجموعة من الخدمات والمنتجات المصرفية التي تختلف وفقا للبنك وجهة العمل ودخل العميل.
وعند تحويل المرتب، يحصل الموظف عادة على حساب مصرفي يمكن من خلاله استقبال الراتب وسحب الأموال وإجراء التحويلات واستخدام بطاقة الخصم المباشر في عمليات الشراء.
ومن المزايا التي قد ترتبط بتحويل المرتب إمكانية التقدم للحصول على بعض المنتجات الائتمانية، مثل القروض الشخصية أو بطاقات الائتمان، وفقا لسياسة البنك ودراسة حالة العميل الائتمانية ودخله والتزاماته القائمة.
لكن الحصول على هذه المنتجات لا يعني الموافقة التلقائية، إذ يخضع كل طلب للضوابط الائتمانية التي يحددها البنك، وقد تختلف قيمة التمويل وفترة السداد والتكلفة وفقا لبيانات العميل.
وقبل تحويل المرتب إلى بنك معين، يجب على الموظف معرفة الخدمات المرتبطة بالحساب، مثل الرسوم المصرفية، وتكلفة إصدار البطاقات، وحدود السحب والتحويل، والخدمات الإلكترونية المتاحة.
كما يجب التأكد من طريقة التعامل مع الراتب عند تغيير جهة العمل أو انتهاء علاقة العمل، ومعرفة الإجراءات المطلوبة في حالة توقف تحويل المرتب.
وفي حالة الحصول على قرض مرتبط بتحويل الراتب، من المهم قراءة عقد التمويل جيدا ومعرفة قيمة القسط الشهري وإجمالي المبالغ المستحقة ومدة السداد والرسوم المطبقة.
كما ينبغي ألا يقرر العميل قيمة القرض بناء على الحد الأقصى الذي يسمح به البنك فقط، وإنما وفقا لقدرته الفعلية على سداد القسط دون التأثير على احتياجاته الأساسية.
وبشكل عام، يعتبر تحويل المرتب وسيلة لتسهيل التعاملات المصرفية، لكن الاستفادة الحقيقية منه تتطلب مقارنة الخدمات والشروط بين البنوك وفهم جميع التكاليف قبل اتخاذ القرار.
تحويل المرتب على البنك.. اعرف مميزات الحساب والقرض والبطاقات قبل الاختيار
موضوعات متعلقة
موضوعات حديثة
موقع إخباري يبث على مدار 24 ساعة ويقدم محتوى إخباري متنوع وقوي من مصر والمنطقة العربية والعالم