


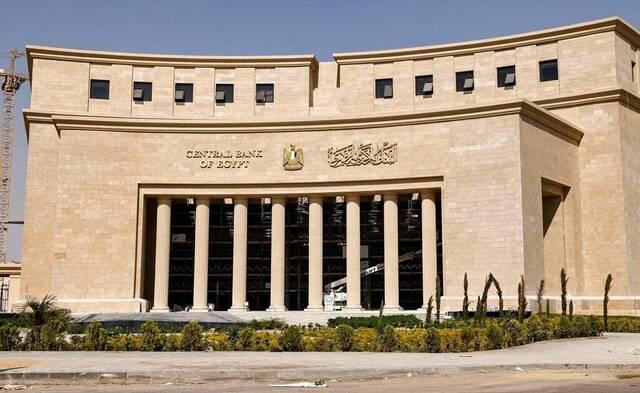
نفذ البنك المركزي المصري عطاء جديدا لأذون الخزانة الحكومية بقيمة إجمالية بلغت نحو 119.08 مليار جنيه، من خلال آجال 182 يوما و364 يوما، في تحرك يعكس استمرار اعتماد وزارة المالية على أدوات الدين قصيرة الأجل لتوفير احتياجات التمويل وإدارة الالتزامات المالية.
وبحسب النتائج المنشورة اليوم الأحد 11 أكتوبر 2026، قبلت وزارة المالية عطاءات بقيمة 68.40 مليار جنيه لأذون الخزانة لأجل 182 يوما، بمتوسط عائد مرجح بلغ 27.15 بالمئة، إلى جانب قبول عطاءات بقيمة 50.68 مليار جنيه لأجل 364 يوما، بمتوسط عائد يقارب 24.99 بالمئة.
وتعكس الأرقام استمرار أهمية سوق أدوات الدين المحلية في تمويل الموازنة العامة، كما تبرز أهمية متابعة العائد الذي تطلبه المؤسسات المالية مقابل شراء الأوراق الحكومية، خاصة مع استمرار احتياجات الدولة إلى السيولة بالعملة المحلية.
العائد على الأذون يعكس تكلفة التمويل.
تعد أذون الخزانة من أدوات الدين قصيرة الأجل التي تصدرها وزارة المالية، ويتولى البنك المركزي إجراءات طرحها نيابة عن الوزارة. ويشتري المستثمرون هذه الأدوات مقابل عائد يتحقق وفقا لسعر الشراء والقيمة التي يحصلون عليها عند الاستحقاق.
ولا تمثل قيمة الطرح وحدها مؤشرا كافيا لتقييم تكلفة الاقتراض، إذ يجب النظر أيضا إلى متوسط العائد المقبول، وأحجام الطلبات المقدمة، ونسبة ما قبلته وزارة المالية مقارنة بما طلبه المستثمرون.
وفي العطاء الأخير، بلغ متوسط العائد المرجح على الأذون لأجل 182 يوما 27.15 بالمئة، مقابل نحو 24.99 بالمئة للأذون لأجل عام. ويجب التعامل مع هذه الأرقام باعتبارها عوائد مرجحة للعطاء المنشور، وليس أسعار فائدة موحدة يحصل عليها كل مستثمر في جميع الحالات.
لماذا تتابع الأسواق عطاءات الخزانة.
تؤثر تكلفة الاقتراض الحكومي في إدارة الموازنة، لأن ارتفاع العوائد يزيد تكلفة التمويل عند إصدار الدين أو تجديده، بينما قد يؤدي تراجعها إلى تخفيف الضغط تدريجيا على تكلفة الاقتراض الجديد، وفقا لآجال الدين وظروف السوق.
كما تتابع البنوك والمستثمرون هذه العطاءات عند مقارنة العائد المتاح على أدوات الدين الحكومية بفرص الاستثمار الأخرى، مع الأخذ في الاعتبار السيولة والمخاطر ومدة الاستثمار.
ومن المهم التفرقة بين العائد الاسمي والعائد الحقيقي، لأن القوة الشرائية للعائد تتأثر بمعدل التضخم، كما تتأثر النتيجة النهائية بالضرائب والرسوم وشروط الاستثمار عند انطباقها.
ما الذي تعنيه الأرقام للموازنة العامة.
تحتاج قراءة عطاءات الدين إلى وضعها ضمن الصورة الأوسع للمالية العامة، بما يشمل حجم الإيرادات الضريبية وغير الضريبية، ومصروفات الفوائد، وجدول استحقاق الدين، وقدرة الدولة على إطالة متوسط عمر الدين وتقليل الاعتماد المفرط على التمويل قصير الأجل.
وكلما نجحت الحكومة في توسيع الإيرادات المستدامة وتحسين إدارة الإنفاق وإطالة آجال الاستحقاق، زادت قدرتها على الحد من مخاطر إعادة التمويل المتكرر. لكن تحقيق ذلك يرتبط كذلك بظروف السوق المحلية وتوقعات التضخم والسياسة النقدية ومستوى الطلب على أدوات الدين.
وتبقى نتائج عطاءات الخزانة مؤشرا مهما على تكلفة التمويل المحلي، لكنها لا تكفي وحدها للحكم على اتجاه الفائدة أو السياسة النقدية في الفترة المقبلة.