
كشفت نتائج أعمال شركة الصناعات الكيماوية المصرية – كيما عن تحولها إلى الخسارة خلال الربع الأول من العام المالي 2026-2027، بعدما سجلت صافي خسائر بعد الضريبة بقيمة 493.079 مليون جنيه، مقابل أرباح بلغت 482.705 مليون جنيه خلال الفترة المقابلة من العام المالي السابق.
وأظهرت النتائج المالية المنشورة في 29 أكتوبر 2026 ارتفاع إيرادات الشركة إلى 2.673 مليار جنيه خلال الفترة، مقارنة بنحو 1.184 مليار جنيه في الربع المقابل من العام الماضي.
الإيرادات ترتفع رغم التحول إلى الخسائر
تكشف الأرقام عن مفارقة في أداء الشركة، إذ زادت الإيرادات بنحو 125.8% على أساس سنوي، لكنها لم تنعكس على صافي الربحية، بعدما انتقلت الشركة من تحقيق أرباح إلى تسجيل خسائر بمئات الملايين.
ويعني ذلك أن نمو المبيعات وحده لم يكن كافيًا لتعويض الأعباء التي تحملتها الشركة خلال الفترة، لكن تحديد الأسباب المباشرة للتحول إلى الخسارة يتطلب مراجعة تفاصيل القوائم المالية، بما يشمل تكلفة المبيعات ومصروفات التشغيل والتمويل وبنود الإيرادات والمصروفات الأخرى.
تكلفة الإنتاج تمثل عاملًا مهمًا في صناعة الأسمدة
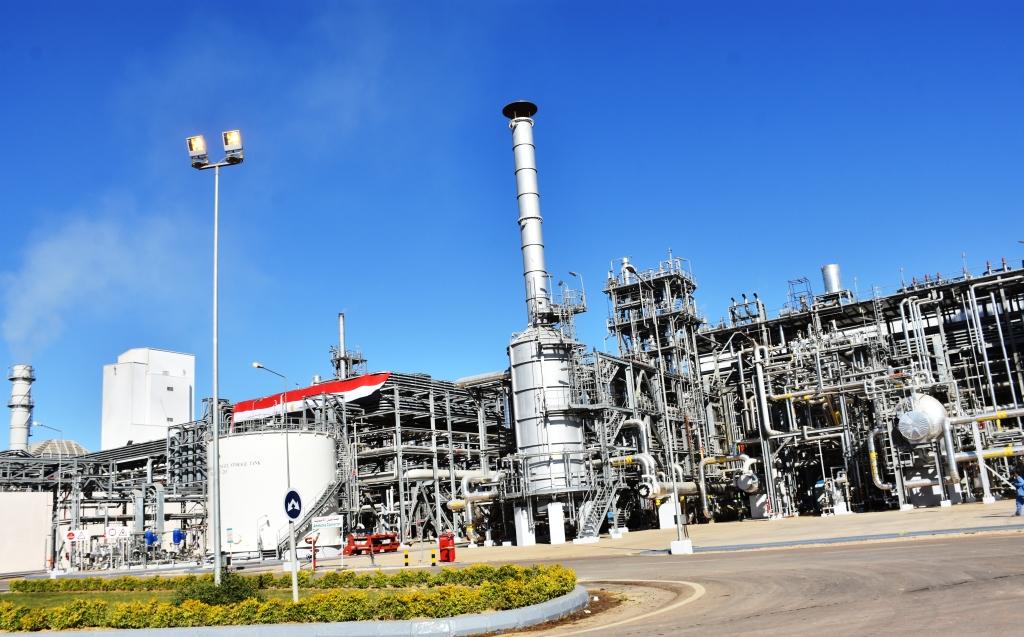
تعمل كيما في إنتاج الأسمدة والمنتجات الكيماوية، ويعد نشاطها من الأنشطة المرتبطة بتكاليف الطاقة والمواد الخام وكفاءة تشغيل المصانع، إلى جانب أسعار المنتجات في السوقين المحلية والعالمية.
وتتأثر ربحية شركات الأسمدة بمدى قدرتها على تشغيل الطاقات الإنتاجية بكفاءة، وتوفير مستلزمات الإنتاج بأسعار مناسبة، وتحقيق أسعار بيع تغطي تكاليف التشغيل والتمويل.
كما أن زيادة الإنتاج أو المبيعات لا تعني بالضرورة ارتفاع الأرباح إذا ارتفعت التكاليف بوتيرة أسرع أو تراجعت هوامش الربح.
ماذا تعني النتائج لمساهمي الشركة؟
يمثل التحول من الربح إلى الخسارة تطورًا مهمًا في تقييم الأداء المالي للشركة، خاصة أن الفترة المقارنة شهدت تحقيق أرباح تجاوزت 482 مليون جنيه.
ومن المهم للمستثمرين متابعة التدفقات النقدية ومستويات الالتزامات وتكلفة التمويل، إلى جانب أي توضيحات تصدر عن الشركة بشأن أسباب الخسائر وخطط التعامل معها.
كما ينبغي التمييز بين نتائج ربع مالي واحد والاتجاه السنوي الكامل، إذ لا تكفي هذه النتائج وحدها للحكم على أداء الشركة خلال بقية العام المالي.
هل تستطيع كيما العودة إلى الربحية؟
تعتمد قدرة الشركة على استعادة الربحية على معالجة العوامل التي أدت إلى الخسائر، وتحسين كفاءة التشغيل، والسيطرة على تكلفة الإنتاج، إلى جانب تطورات أسعار الأسمدة والطلب المحلي والتصديري.
وتظل النتائج المقبلة مهمة لتحديد ما إذا كان التحول إلى الخسائر يمثل تراجعًا مؤقتًا أم بداية لضغوط مستمرة على الأداء المالي.