
تعرضت اقتصادات منطقة الشرق الأوسط وشمال أفريقيا لانتكاسة كبيرة خلال عام 2026، بعدما أدى الصراع بين الولايات المتحدة وإيران إلى تعطيل مسار التعافي الاقتصادي الذي بدأ خلال أول شهرين من العام. وكان لإغلاق مضيق هرمز، وتعطل إنتاج النفط والغاز، والقيود المفروضة على حركة الطيران، تأثير واضح على اقتصادات دول الخليج.
وتختلف آثار الأزمة من دولة إلى أخرى، إذ تواجه الدول المصدرة للنفط والمتأثرة مباشرة بالاضطرابات تقلبات أكبر في معدلات النمو، مقارنة بالدول المستوردة للنفط. ويرى صندوق النقد الدولي أن الصراع تسبب في صدمة متفاوتة التأثير على المنطقة، مع ضغوط أشد على الدول المتأثرة بصورة مباشرة، بينما أظهرت دول أخرى قدرًا أكبر من المرونة الاقتصادية.
وبحسب توقعات الصندوق، من المنتظر أن تسجل اقتصادات دول الخليج انكماشًا إجماليًا خلال عام 2026، باستثناء سلطنة عُمان.
توقعات نمو الناتج المحلي الإجمالي الحقيقي
توقعات صندوق النقد الدولي الواردة في تقرير أكتوبر 2026، مقارنة بالتقديرات السابقة:
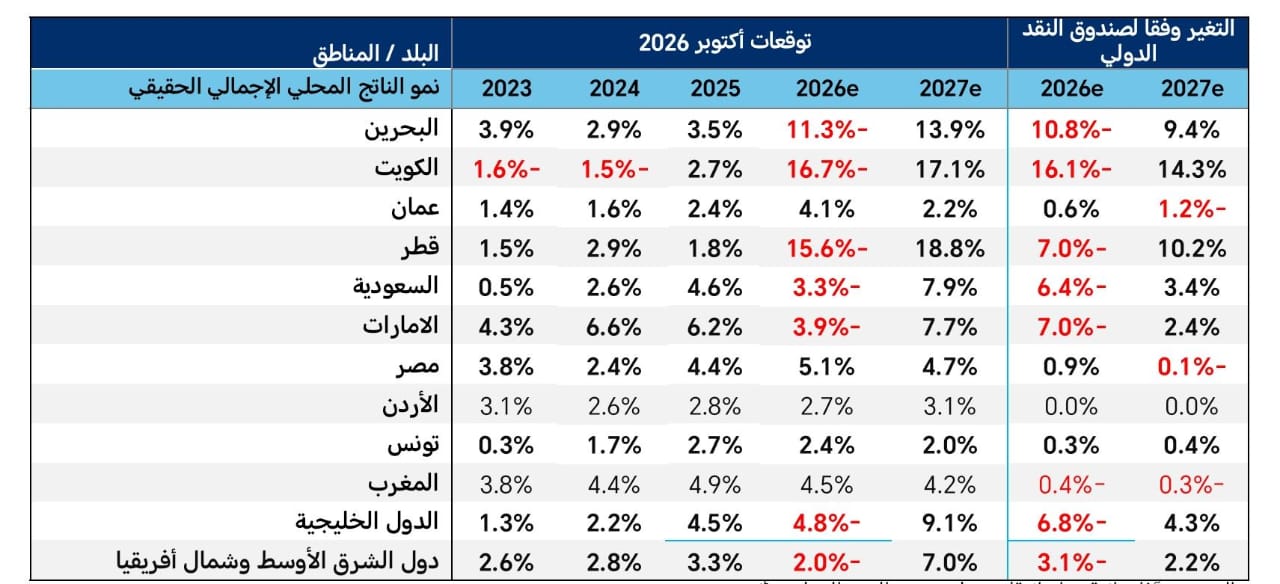
ويرجع خفض توقعات النمو في المنطقة بصورة أساسية إلى الدول الخليجية المصدرة للنفط والمتأثرة مباشرة بالصراع، نتيجة الاضطرابات التي طالت قطاع النفط والغاز وانعكاساتها على التجارة والخدمات اللوجستية وثقة الأسواق.
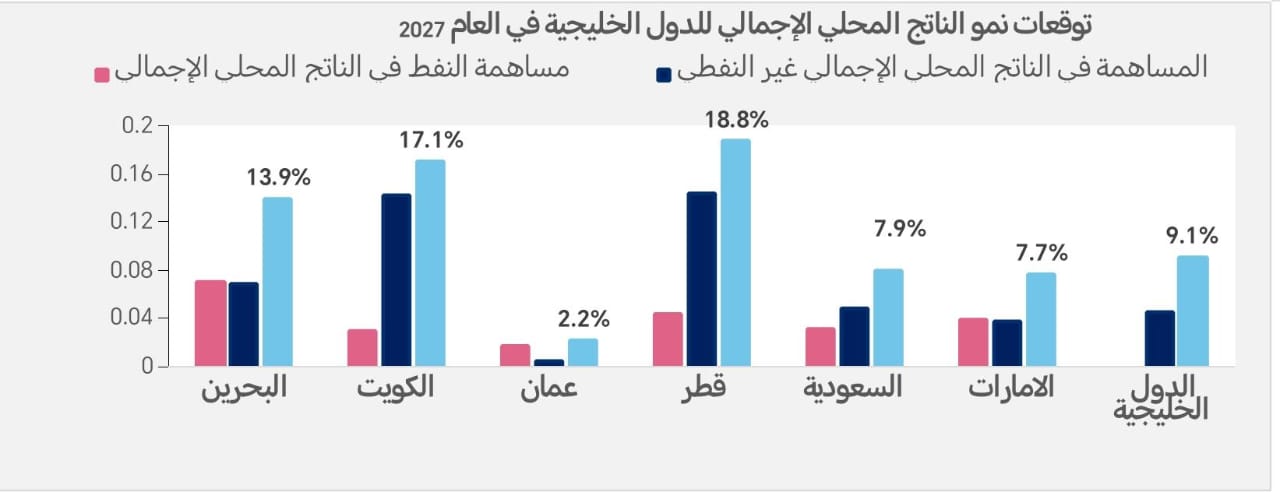
ويتوقع التقرير انكماش الناتج المحلي الإجمالي الحقيقي لدول الخليج بنسبة 4.8% في 2026، قبل أن يرتفع النمو إلى 9.1% في 2027.
كما يُتوقع تراجع الناتج المحلي الإجمالي غير النفطي لدول الخليج بنسبة 0.8% خلال 2026، ثم تعافيه بنمو يبلغ 4.5% في 2027.
وعلى مستوى المنطقة، خُفضت توقعات نمو الشرق الأوسط وشمال أفريقيا إلى انكماش بنسبة 2% في 2026، بعدما كانت التوقعات السابقة تشير إلى نمو. ويرتبط هذا التراجع أساسًا بانخفاض إنتاج النفط في الدول المتأثرة مباشرة، وما تبعه من اضطرابات في إمدادات الطاقة وضغوط على الأسواق العالمية.
توقعات الدول الخليجية على حدة
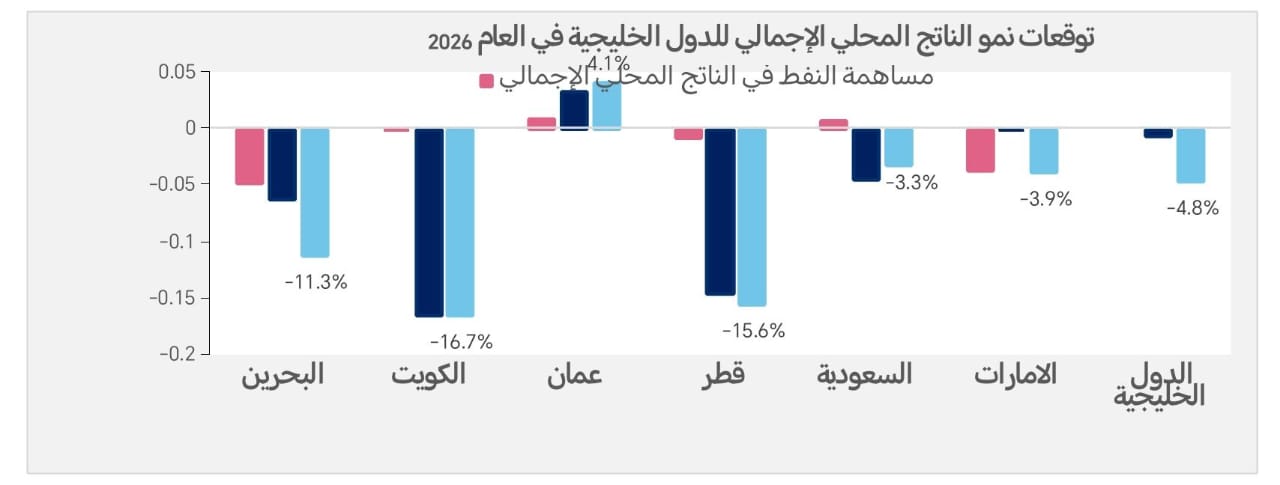
يتوقع صندوق النقد الدولي أن تسجل الكويت وقطر انكماشًا كبيرًا في الناتج المحلي الإجمالي الحقيقي خلال 2026، قبل العودة إلى النمو في 2027، في ظل تراجع إنتاج النفط والغاز بنسب كبيرة.
ومن المتوقع أن تحقق قطر نموًا بنسبة 18.8% في 2027، تليها الكويت بنسبة 17.1%.
وفي البحرين، تشير التوقعات إلى انكماش الاقتصاد بنسبة 11.3% خلال 2026، مقارنة بتقديرات سابقة كانت تشير إلى تراجع أقل حدة.
كما خُفضت توقعات نمو الاقتصاد السعودي إلى انكماش بنسبة 3.3% في 2026، مع توقع تعافيه إلى نمو بنسبة 7.9% في 2027.
أما الإمارات، فمن المتوقع أن ينكمش اقتصادها بنسبة 3.9% في 2026، قبل أن يعود إلى النمو بنسبة 7.7% في العام التالي.
وتظل سلطنة عُمان الاستثناء بين دول الخليج، إذ ساعد انكشافها المحدود على مضيق هرمز على زيادة الإنتاج وتسارع النمو خلال النصف الأول من 2026.
ورفع الصندوق توقعاته لنمو الاقتصاد العُماني إلى 4.1% في 2026، مقارنة بتقديرات سابقة، لكنه خفض توقعات 2027 إلى 2.2%، مع توقع ارتباط التعافي الإقليمي باستعادة الإنتاج في الاقتصادات التي تأثرت مباشرة.
النفط والناتج المحلي والإيرادات.. تراجع الكميات رغم ارتفاع الأسعار
أكد صندوق النقد الدولي أن تراجع كميات الإنتاج لدى الدول الخليجية المتأثرة مباشرة بالصراع فاق المكاسب الناتجة عن ارتفاع الأسعار.
فقد ارتفع سعر النفط من نحو 65 دولارًا للبرميل في يناير 2026 إلى قرابة 118 دولارًا في نهاية مارس، ثم تحرك حول 90 دولارًا، قبل أن يتجاوز 100 دولار في سبتمبر، بزيادة تقارب 50% مقارنة بمستويات ما قبل الصراع.
ورفع الصندوق متوسط سعر النفط المتوقع إلى 95.74 دولارًا للبرميل في 2026 و87.39 دولارًا في 2027، مقابل 82.2 دولارًا و76 دولارًا على التوالي في التوقعات السابقة.
وبحسب التقرير، انخفض إنتاج النفط والغاز لدى الدول المتأثرة في الشرق الأوسط وشمال أفريقيا وباكستان وأفغانستان من 33 مليون برميل يوميًا في فبراير 2026 إلى نحو 19 مليون برميل يوميًا في مايو.
ورغم التعافي الجزئي بعد ذلك، خصوصًا في العراق والكويت وقطر، ظل الإنتاج الإجمالي أقل بنحو 30% من مستويات فبراير، قبل أن يتراجع مجددًا في أغسطس.
وذكر التقرير أن الخسائر التراكمية في إمدادات النفط العالمية المرتبطة بالصراع بلغت 1.8 مليار برميل بحلول يوليو 2026، متجاوزة خسائر أزمات نفطية تاريخية، من بينها أزمة عام 1973 وحرب الخليج عام 1990.
ولم يورد صندوق النقد الدولي أرقامًا منفصلة للناتج المحلي الإجمالي النفطي وغير النفطي لكل دولة خليجية، لكن التقرير تضمن تقديرات مستخلصة من بياناته.
وتشير التقديرات إلى أن الناتج النفطي الحقيقي في السعودية قد ينمو بنسبة 0.6% في 2026، بينما ينكمش الناتج غير النفطي بنحو 4.6%. وفي 2027، يُتوقع أن ينمو الناتج النفطي السعودي بنسبة 3.1%، وغير النفطي بنسبة 4.9%.
وفي الإمارات، يُتوقع تراجع الناتج النفطي الحقيقي بنسبة 3.8% في 2026، مع انكماش محدود للغاية في النشاط غير النفطي. وفي 2027، يرجح أن ينمو الناتج النفطي بنسبة 3.9%، مقابل 3.8% للناتج غير النفطي.
أما البحرين، فيُتوقع أن ينكمش الناتج النفطي الحقيقي بنسبة 5% في 2026، قبل أن ينمو بنسبة 7% في 2027.
وفي الكويت، يُرجح أن يسجل الناتج النفطي تراجعًا طفيفًا في 2026، بينما ينكمش الناتج غير النفطي بنسبة 16.7%، ثم يعود إلى نمو قوي في 2027.
وفي قطر، يتوقع الصندوق انكماش الناتج غير النفطي بنسبة 14.7% في 2026، ثم نموه بنحو 14.4% في 2027.
أما عُمان، فمن المتوقع أن ينمو الناتج غير النفطي بنسبة 3.2% والناتج النفطي بنسبة 0.9% خلال 2026.
وبصورة عامة، يُنتظر أن ينكمش الناتج غير النفطي لدول الخليج بنسبة 0.8% في 2026، قبل أن ينمو بنسبة 4.5% في 2027.
التنويع الاقتصادي يدعم قدرة دول الخليج على التعافي
تتركز أبرز الضغوط على اقتصادات الخليج في قطاع النفط والغاز، بينما يبدو أداء الأنشطة غير النفطية أفضل نسبيًا. ويعكس ذلك أهمية تنويع مصادر الدخل، رغم تأثر السياحة والنقل والخدمات اللوجستية والتجارة بالاضطرابات الإقليمية.
وعلى المدى الأطول، يتوقع صندوق النقد الدولي استقرار نمو الأنشطة غير النفطية في دول الخليج عند نحو 3.8% بحلول عام 2031، ما يبرز أهمية مواصلة تطوير القطاع الخاص وتقليل الاعتماد على النفط.
الأرصدة المالية تتراجع مع استمرار ضغوط الصراع
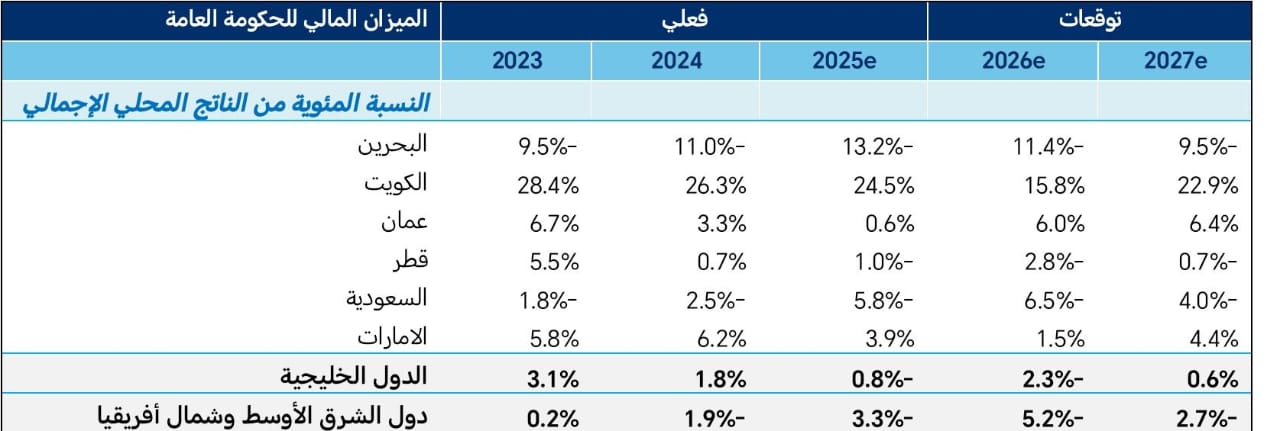
يتوقع التقرير تراجع الرصيد المالي
الإجماليلدول الخليج من عجز يعادل 0.8% من الناتج المحلي الإجمالي في 2025 إلى عجز بنسبة 2.3% في 2026، رغم ارتفاع أسعار النفط.
ويرتبط ذلك بتراجع الطاقة الإنتاجية في قطاع النفط والغاز، قبل أن يتحسن الرصيد المالي إلى فائض بنسبة 0.6% في 2027 مع تعافي الإنتاج.
وبالنسبة إلى الدول المصدرة للنفط في الشرق الأوسط وشمال أفريقيا وباكستان وأفغانستان، يُتوقع اتساع العجز المالي من 2.9% إلى 4.6% من الناتج المحلي الإجمالي خلال 2026.
أما الدول المصدرة للنفط من خارج الخليج، فمن المتوقع أن يرتفع العجز لديها من 8.3% إلى 10.8%.
وتختلف الأوضاع المالية بين دول الخليج؛ إذ يُتوقع أن تتبع البحرين وقطر والسعودية والعراق سياسات مالية أكثر تقييدًا في 2026، بينما قد تتعرض الأوضاع المالية في الإمارات والكويت لمزيد من الضغوط بسبب ارتفاع الإنفاق على إصلاح أضرار البنية التحتية.
وأوضح الصندوق أن بعض التغيرات في الأوضاع المالية تعكس تراجع الناتج غير النفطي، وليس بالضرورة اتخاذ إجراءات مالية جديدة.
ويمكن للدول التي تمتلك احتياطيات كبيرة، مثل السعودية والإمارات، تخفيف الضغوط ضمن إطار مالي متوسط الأجل، بينما تحتاج الدول ذات الاحتياطيات المحدودة، مثل البحرين والع
راق، إلى إعادة ترتيب أولويات الإنفاق.
ارتفاع معتدل في التضخم بدول الخليج
يتوقع صندوق النقد الدولي ارتفاع التضخم العالمي مؤقتًا إلى 4.7% في 2026، قبل تراجعه إلى 4.1% في 2027، نتيجة ارتفاع أسعار الطاقة والغذاء.
ويرجح أن ترتفع أسعار الغذاء بنسبة 5% في 2026 و2.4% في 2027، بسبب زيادة تكاليف الطاقة والأسمدة والنقل والتأمين.
ومنذ أواخر فبراير 2026، ارتفعت أسعار القمح وفوسفات ثنائي الأمونيوم بنسبة 25%، بينما انخفضت أسعار اليوريا بنسبة 12%.
وفي دول الخليج، ساعد الدعم الحكومي وضوابط الأسعار وثبات أسعار الصرف في الحد من انتقال أثر ارتفاع الأسعار إلى المستهلكين.
ومن المتوقع أن يرتفع متوسط التضخم في دول الخليج من 1.7% في 2025 إلى 2.7% في 2026، ثم يتراجع إلى 2.4% في 2027، قبل أن يستقر عند نحو 2% اعتبارًا من 2028.
وسجل التضخم 3% في البحرين خلال يوليو و3.4% في عُمان خلال أغسطس، بينما ظل محدودًا في بقية دول الخليج.
أما بين الدول المستوردة للنفط في منطقة الشرق الأوسط وشمال أفريقيا وباكستان وأفغانستان، فقد سجلت مصر معدل تضخم سنويًا بلغ 14.5% حتى أغسطس 2026، مقابل 11.1% في باكستان.
كما تأثرت مصر بانخفاض فعلي في سعر الصرف الاسمي بنحو 6%. وسجل لبنان تضخمًا بلغ 17%، بينما واصلت الأسعار في المغرب اتجاهها إلى الانخفاض.
ويتوقع الصندوق تسارع التضخم لدى الدول المستوردة للنفط خلال 2026، لكن بوتيرة أقل من التقديرات السابقة الصادرة في أبريل، مع توقع تباطؤ معتدل في معدل التضخم بمصر.
الميزان المالي للحكومة العامة