
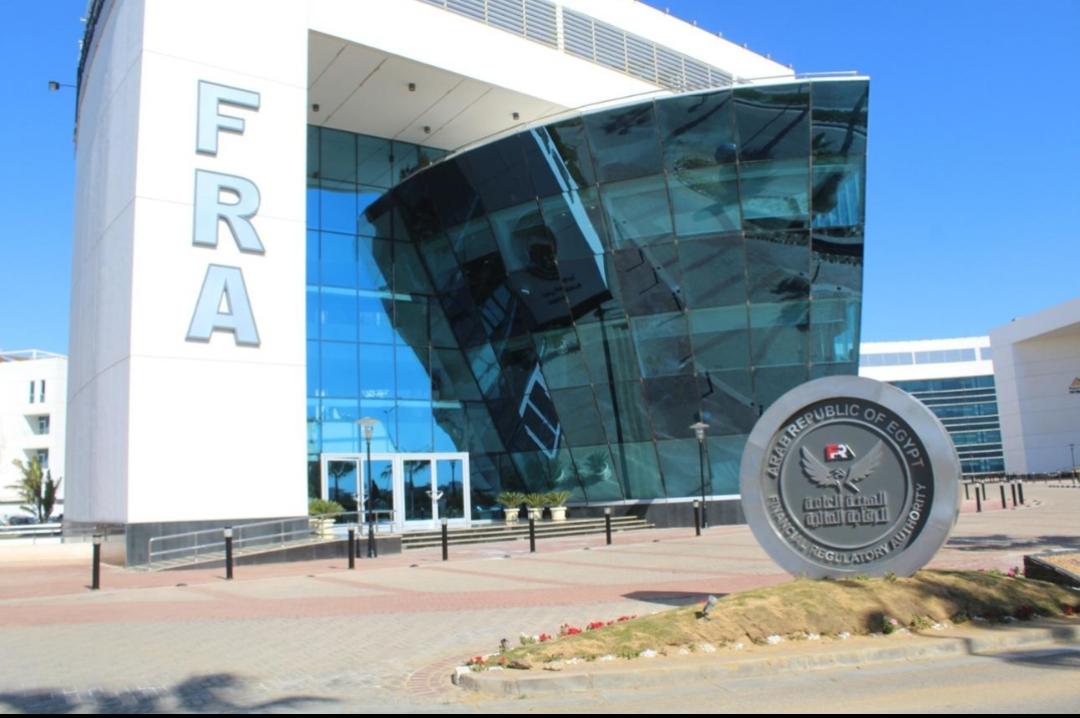
أقرت الهيئة العامة للرقابة المالية مجموعة من الموافقات الجديدة التي تستهدف توسيع نطاق الخدمات المقدمة داخل الأسواق المالية غير المصرفية، عبر قرارات شملت تأسيس شركات، ومنح تراخيص لأنشطة إضافية، إلى جانب قيد شركة جديدة في مجال تحصيل المستحقات المالية.
وتتنوع الأنشطة التي تناولتها القرارات بين خدمات مرتبطة بتمويل الشركات وزيادة رؤوس أموالها، والتعامل على السندات، وإدارة المحافظ الاستثمارية، فضلا عن التوسع في بعض أنشطة التمويل غير المصرفي والتكنولوجيا المالية.
خدمات جديدة لدعم تمويل الشركات
شملت الموافقات تأسيس شركة «شيريا لترويج وتغطية الاكتتاب في الأوراق المالية»، لمزاولة نشاط ترويج وتغطية الاكتتاب، وهو نشاط يرتبط بمساعدة الشركات على الوصول إلى أدوات التمويل من خلال سوق رأس المال.
كما منحت الهيئة شركة «إي فاينانس القابضة للخدمات المالية» ترخيصا للاشتراك في تأسيس الشركات التي تصدر أوراقا مالية أو المشاركة في زيادة رؤوس أموالها، وحصلت شركة «أوليف مصر القابضة» على ترخيص لمزاولة النشاط نفسه.
وتتيح هذه الأنشطة للشركات العاملة في السوق المشاركة في عمليات تأسيس الكيانات التي تصدر أوراقا مالية أو دعمها في مراحل زيادة رأس المال، وفقا للقواعد المنظمة لكل نشاط. ويظل الأثر الفعلي لهذه التراخيص مرتبطا بمدى استخدام الشركات لها في تنفيذ عمليات تمويل واستثمار خلال الفترة المقبلة.
السندات وإدارة المحافظ ضمن القرارات
وفي مجال التعامل على أدوات الدين، وافقت الهيئة على منح شركة «جولدن واي لتداول الأوراق المالية والسندات» ترخيصا لمزاولة نشاط التعامل والوساطة والسمسرة في السندات، بعد إضافة النشاط إلى غرض الشركة.
وتضمنت القرارات كذلك منح شركة «بيزنس كوميونيتي للاستثمارات المالية» ترخيصا لمزاولة نشاطي تكوين وإدارة محافظ الأوراق المالية وصناديق الاستثمار.
وتعكس هذه الموافقات تنوع الأنشطة التي تسعى الشركات إلى العمل فيها داخل سوق رأس المال، إلا أنها لا تعني بالضرورة زيادة فورية في حجم التداول أو تدفقات الاستثمار؛ إذ تتوقف النتائج على بدء الممارسة الفعلية للنشاط، وحجم الطلب على الخدمات التي تقدمها الشركات.
فوري للتمويل تتحرك نحو نشاط التخصيم
وفي قطاع التمويل غير المصرفي، منحت الهيئة موافقة مبدئية لشركة «فوري للتمويل الاستهلاكي» لإضافة نشاط التخصيم إلى أغراضها، مع اشتراط استكمال الإجراءات القانونية والمستندات اللازمة قبل الحصول على ترخيص مزاولة النشاط.
ويقوم التخصيم بصورة عامة على شراء مستحقات مالية آجلة للشركات، بما يساعدها على الحصول على سيولة قبل موعد تحصيل تلك المستحقات، وفق شروط التعاقد والقواعد المنظمة. ويمكن أن يمثل هذا النوع من التمويل إحدى الأدوات التي تلجأ إليها الشركات لإدارة التدفقات النقدية وتمويل احتياجات التشغيل.
لكن الموافقة المبدئية المعلنة لا تعني أن الشركة بدأت بالفعل تقديم خدمات التخصيم؛ إذ أوضحت الهيئة أن هناك إجراءات أخرى يتعين استكمالها قبل صدور الترخيص اللازم للممارسة.
ارتفاع عدد شركات تحصيل المستحقات إلى 12
وفي خطوة مرتبطة بالتكنولوجيا المالية والخدمات المساندة للتمويل، وافقت الهيئة على قيد شركة «سيمبل للحلول والتكنولوجيا المالية» في سجل الشركات التي تتولى تحصيل المستحقات المالية للشركات والجهات العاملة في أنشطة التمويل غير المصرفي.
وبهذا القيد، ارتفع عدد الشركات المدرجة في سجل هذا النشاط إلى 12 شركة منذ صدور قرار مجلس إدارة الهيئة رقم 278 لسنة 2025.
ويعد تحصيل المستحقات أحد الأنشطة المساندة لعمليات التمويل، إذ يرتبط بمتابعة المدفوعات المستحقة وتنظيم إجراءات التحصيل لدى الجهات العاملة في السوق، مع خضوع الشركات للقواعد الرقابية المنظمة لهذا المجال.
ماذا تعني القرارات للسوق؟
تجمع الموافقات الأخيرة بين أنشطة تمويل الشركات، والتعامل على السندات، وإدارة المحافظ، والتخصيم، وتحصيل المستحقات، وهو ما يعكس اتساع نطاق الخدمات التي تنظمها الهيئة داخل القطاع المالي غير المصرفي.
ومع ذلك، فإن قياس أثر هذه القرارات على السوق يتطلب متابعة ما ستنفذه الشركات فعليا بعد الحصول على التراخيص واستكمال الإجراءات، ومدى مساهمة أنشطتها في توفير خدمات جديدة للشركات والمستثمرين.
وتؤكد القرارات أهمية التمييز بين تأسيس الشركات أو إضافة نشاط إلى أغراضها، وبين الحصول على الترخيص النهائي وبدء تقديم الخدمة؛ فلكل مرحلة متطلبات مختلفة، ولا تعني الموافقة على إحداها بالضرورة اكتمال جميع الإجراءات.