
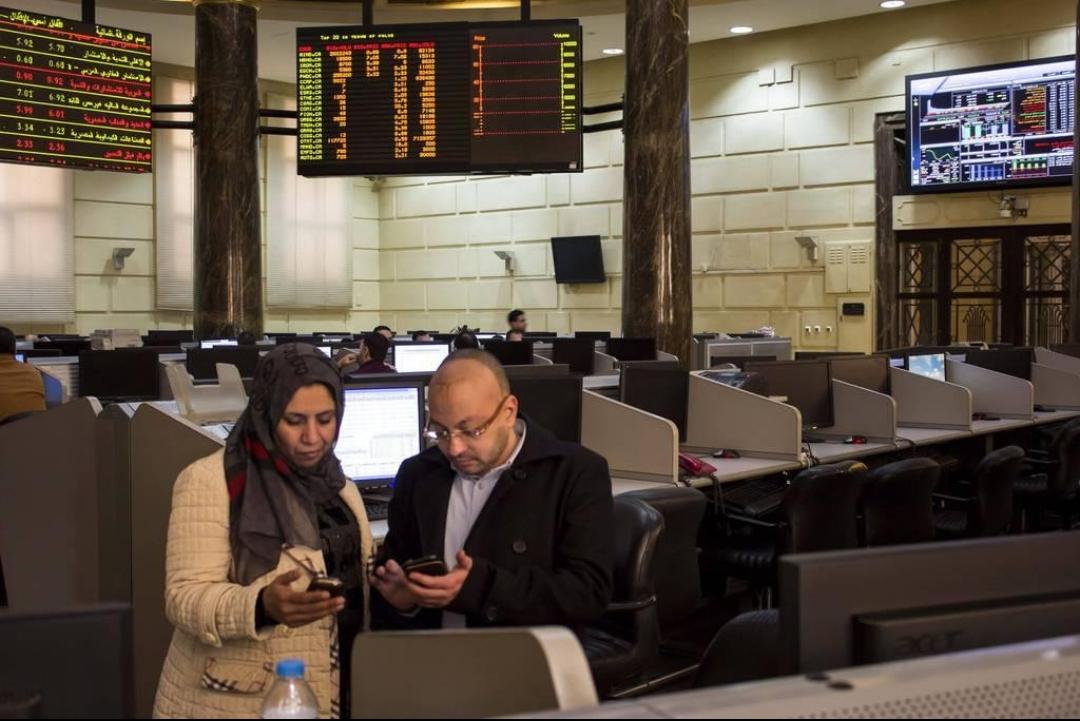
تدرس الجهات المنظمة لسوق المال في مصر توسيع نطاق الشركات التي يمكنها الحصول على ترخيص لتأسيس وإدارة صناديق الاستثمار، في تحرك يستهدف زيادة الخيارات المتاحة أمام المستثمرين وتشجيع توظيف المدخرات داخل السوق المحلية بدلا من انتقال بعض الأنشطة الاستثمارية إلى أسواق أخرى.
ويتعلق المقترح بتعديل المادة 29 من قانون سوق رأس المال، بما يسمح لشركات ذات المسؤولية المحدودة وشركات التوصية البسيطة بالتقدم للحصول على التراخيص اللازمة لتأسيس صناديق استثمار، بعدما كان نطاق الترخيص مقتصرا على أشكال قانونية محددة من الشركات.
ووفقا لتقرير نشرته مؤسسة EnterpriseAM في 18 أكتوبر 2026، فإن الهيئة العامة للرقابة المالية والبورصة المصرية تبحثان التعديلات المقترحة، إلى جانب أفكار لتوسيع نطاق الإعفاءات الضريبية المتاحة لبعض أنواع الصناديق.
من يستطيع تأسيس صندوق استثمار؟
تتمثل الفكرة الأساسية في توسيع دائرة الشركات المؤهلة للحصول على ترخيص إنشاء صناديق استثمار، بما قد يتيح لكيانات تعمل في مجالات مختلفة دخول هذا النشاط وفق الضوابط التنظيمية.
لكن التعديل المقترح لا يعني أن أي شركة ستتمكن من جمع أموال المستثمرين دون ترخيص، كما لا يعني بالضرورة تغيير الشكل القانوني للصندوق نفسه. فالتفاصيل المنشورة تشير إلى أن الصناديق ستظل مطالبة باستيفاء المتطلبات القانونية المنظمة لتأسيسها، ما لم تصدر تعديلات أخرى تتناول هذه الشروط.
وتكمن أهمية التغيير في الفصل بين الشكل القانوني للشركة التي تدير الصندوق، وبين المتطلبات التي تحكم الصندوق وأمواله واستثماراته؛ فالتوسع في الجهات المؤهلة للإدارة لا يلغي قواعد حماية المستثمرين والرقابة والإفصاح.
أصول الصناديق تقترب من نصف تريليون جنيه
وتأتي المناقشات في وقت سجل فيه نشاط صناديق الاستثمار نموا ملحوظا. وأظهر تقرير الهيئة العامة للرقابة المالية عن الربع الثاني من 2026 وصول صافي أصول صناديق الاستثمار إلى نحو 470.9 مليار جنيه بنهاية يونيو، مقابل 410.69 مليار جنيه بنهاية مارس.
وبذلك زادت الأصول بنحو 60.2 مليار جنيه خلال ثلاثة أشهر، فيما ارتفع عدد الصناديق إلى 224 صندوقا بنهاية يونيو.
وتوضح هذه الأرقام أن سوق الصناديق أصبح قناة مهمة لإدارة الأموال، لكن نمو الأصول لا يعني بالضرورة أن جميع الصناديق حققت العائد نفسه، أو أن الزيادة جاءت بالكامل من تدفقات نقدية جديدة؛ إذ تتأثر الأصول أيضا بأداء الاستثمارات والتغير في قيمتها.
ومن هنا تأتي أهمية تطوير الإطار التنظيمي بالتوازي مع توسيع النشاط، بحيث تتوافر للمستثمرين منتجات متنوعة مع وضوح المخاطر والتكاليف وشروط الاسترداد.
إعفاءات ضريبية محتملة لصناديق جديدة
ويتضمن المسار المطروح أيضا توسيع قائمة أنواع صناديق الاستثمار التي يمكنها الاستفادة من إعفاءات ضريبية، لتشمل فئات إضافية، من بينها الصناديق المرتبطة بالذهب والمعادن النفيسة، وبعض الأصول المالية القابلة للتداول.
وبحسب التقرير المنشور، فإن التوسع المقترح في الإعفاءات لا يتطلب بالضرورة تعديلا تشريعيا جديدا في كل حالة، إذ يمكن إقرار بعض التغييرات بقرار من وزير المالية وفقا للإطار القانوني القائم.
لكن لا ينبغي التعامل مع هذه الإعفاءات باعتبارها معتمدة بالفعل؛ فالمعلومات المتاحة تتحدث عن مقترحات قيد الدراسة، ولم يعلن التقرير عن قرار نهائي يحدد الفئات الجديدة أو موعد بدء الاستفادة منها.
ما الذي سيحدد أثر التعديلات على المستثمرين؟
إذا تحولت المقترحات إلى قواعد نافذة، فقد تساعد على زيادة عدد الجهات القادرة على تقديم منتجات استثمارية، وتوسيع المنافسة بين مديري الصناديق، وفتح المجال أمام أدوات تستثمر في قطاعات وأصول أكثر تنوعا.
ومع ذلك، فإن زيادة عدد الصناديق لا تضمن وحدها ارتفاع العوائد أو انخفاض المخاطر. فاختيار الصندوق المناسب يظل مرتبطا بطبيعة أصوله، وسياسة الاستثمار، والرسوم، والسيولة المتاحة، ومستوى الإفصاح والرقابة.
وتبقى الخطوة الحاسمة هي صدور النصوص النهائية للتعديلات وتحديد شروط الترخيص والاستفادة من المزايا الضريبية. وحتى ذلك الحين، يظل التغيير قيد البحث، ولا يجوز اعتباره قانونا جديدا دخل حيز التنفيذ.
وتتابع منصة سوق المال هذا الملف لما قد يحمله من أثر على سوق إدارة الأصول وتنوع المنتجات المالية، مع التركيز على القرارات الرسمية التي ستحدد نطاق التغيير وشروط تطبيقه.